债市笔记 | 本周市场回顾
点击收听债市笔记语音版
宏观方面
本周国内债市维持震荡运行格局,10年期国债收益率在1.68%附近窄幅波动。权益市场方面,本周A股呈现先扬后抑走势,周初在政策利好提振下震荡上行,周三上证指数一度触及3958点,周四开始回落,周五受外围市场大幅调整影响,上证指数单日下跌1.18%,跌破3900点整数关口,全周累计下跌约1.07%。
本周重要事件:
1. 央行连续22个月增持黄金
2. 财政部3000亿元特别国债注资8家金融央企
3. 8月通胀数据发布
4. 8月美国PPI发布
9月7日,中国人民银行公布最新黄金储备数据。截至2026年8月末,我国黄金储备报7673万盎司,环比增加65万盎司,已连续第22个月增持黄金。从增持节奏看,6月、7月、8月单月增持量分别为48万盎司、64万盎司、65万盎司,近两个月均超过60万盎司,购金节奏明显加快,反映出我国外汇储备资产多元化配置的长期战略方向。
财政部通过发行3000亿元特别国债向8家金融央企注资,涉及银行、保险等金融机构。此次注资旨在补充金融机构资本金,增强其服务实体经济和防范化解风险的能力,是积极财政政策与稳健货币政策协同发力的重要举措。
9月9日,国家统计局公布8月物价数据。8月CPI环比由上月下降0.1%转为上涨0.4%,同比上涨0.8%,涨幅比上月扩大0.3个百分点;核心CPI同比涨幅回升至1.0%。PPI环比由上月下降0.7%转为上涨0.4%,同比上涨3.8%,涨幅比上月扩大0.3个百分点。
当地时间9月10日,美国8月PPI同比上涨5.4%,大幅超出市场预期,推升美联储加息概率,当前市场押注美联储9月加息概率超过70%。受此影响,美债收益率全线走高,10年期美债收益率逼近5%关口。国际油价暴涨,布伦特原油突破107美元/桶,全球风险资产普遍承压。利率方面
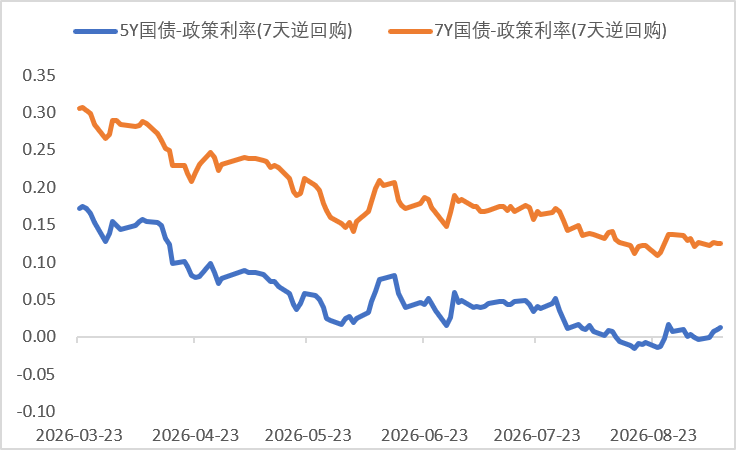
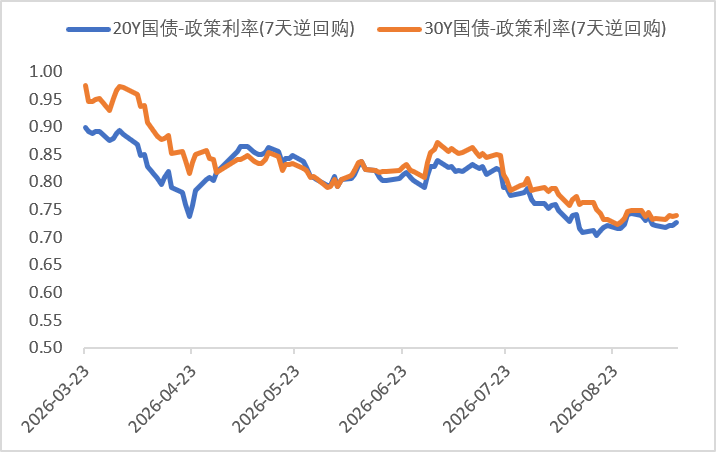
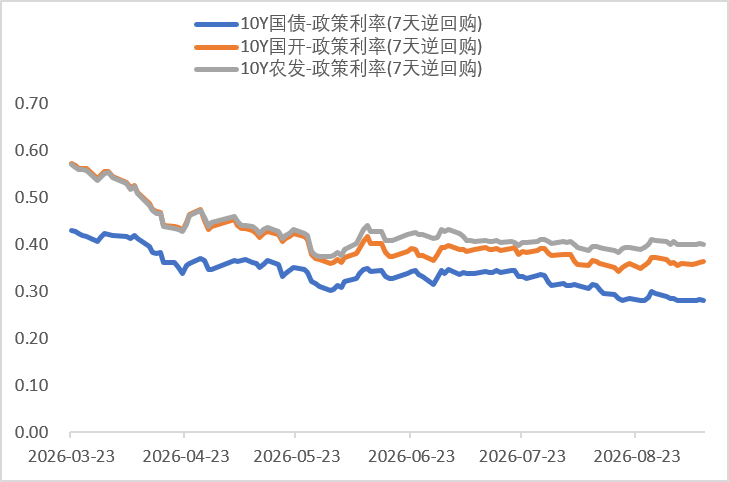
数据来源:同花顺iFinD
截止日期:2026年9月11日
信用方面
转债方面
9月11日,中证转债指数收477.6288,较前一交易日下跌0.39%;万得可转债等权指数241.56,较前一交易日下跌0.36%。今日转债市场成交额517.13亿元。股市方面,上证指数收3888.11,较前一交易日下跌1.18%;创业板指收3322.04,较前一交易日下跌0.49%。
9月LME铜价连续突破14550美元/吨,刷新历史新高;智利8月铜出口额环比下降14%至46.2亿美元,创近一年低点,产量持续承压;美国关税预期推动7月精炼铜进口22.5万吨,创下纪录;COMEX持续累库,非美可交割库存加速去化,现货TC深度至‑200美元/吨,矿山、冶炼双重供给硬约束强化。本轮铜价上涨属于持续性稳步上行,并非脉冲式行情;供需缺口已经从预期变为现实挤仓格局,铜价中枢存在继续上移空间;国内铜企业绩确定性高,估值明显跑输铜价。

— 推 荐 关 注 —