东兴养基场

 东方财智 兴盛之源

债市笔记 | 本周债市回顾

日期:2026-09-21

图片

图片


图片

点击收听债市笔记语音版 


宏观方面

本周债市整体呈窄幅震荡走势,10年期国债收益率从周一的1.6860%小幅下行至周四的1.6840%,累计下行约2个基点,资金面保持合理充裕,机构配置需求旺盛。国债期货全周多数收涨,10年期主力合约从109.450元附近小幅上行。权益市场方面,A股本周先抑后扬,上证指数周初受经济数据偏弱影响一度回落至3864点,随后在政策预期和海外加息落地后逐步反弹,周五重新站上3900点,全周累计小幅上涨。两市成交额维持在8000亿元左右,市场情绪有所修复。

本周重要事件:

1. 美联储9月FOMC会议

2. 8月经济数据发布

3. 8月金融数据发布

美联储9月FOMC会议加息25个基点,时隔三年多重启加息。北京时间9月17日凌晨,美联储公布9月FOMC会议利率决议,将联邦基金利率目标区间上调25个基点至3.75%-4.00%,为2023年7月以来首次加息,符合市场预期。FOMC以12-0的投票结果一致通过此次加息。同步发布的点阵图释放明显鹰派信号,18位官员中16位预计年内还需至少再加息一次。美联储主席沃什在发布会上重申美国增长强劲、通胀趋势仍未取得进展、金融条件尚不具有限制性,延续了Jackson Hole会议以来的鹰派立场。香港金管局紧随美联储将基准利率上调25个基点至4.25%。

国内8月经济数据发布,生产强需求弱格局延续。9月15日,国家统计局发布8月经济数据。工业增加值同比增长5.2%,预期增长4.8%,前值增长4.5%,环比增长0.54%,装备制造业增长12.1%,工业生产超预期回升。社会消费品零售总额39824亿元,同比增长0.4%,预期增长0.8%,前值增长0.6%,消费恢复仍显乏力。1-8月固定资产投资293092亿元,同比下降7.2%,前值下降6.7%,其中基础设施投资下降4.0%,制造业投资下降2.3%,房地产开发投资下降19.9%。房地产投资持续深度调整,住宅投资下降19.7%。新动能投资保持较快增长,知识产权产品投资增长9.2%,高技术产业投资增长5.2%,信息服务业投资增长22.7%。

国内8月金融数据发布,新增信贷大幅低于预期。9月14日,央行发布8月金融统计数据。8月末M2余额356.81万亿元,同比增长7.5%,增速比上月末回落0.2个百分点。M1余额115.77万亿元,同比增长4.1%,增速比上月末回升0.1个百分点。8月份金融机构新增人民币贷款仅600亿元,同比少增5300亿元,大幅低于市场预期。8月份社会融资规模增量为1.66万亿元,比上年同期少9083亿元,低于市场预期的1.99万亿元。8月末社会融资规模存量为464.8万亿元,同比增长7.2%,增速比上月末回落0.2个百分点。从结构看,前8个月,债券和股票融资在社融增量中占比首次超过50%,反映出直接融资占比持续提升。整体来看,8月金融数据偏弱,实体经济融资需求仍显不足。


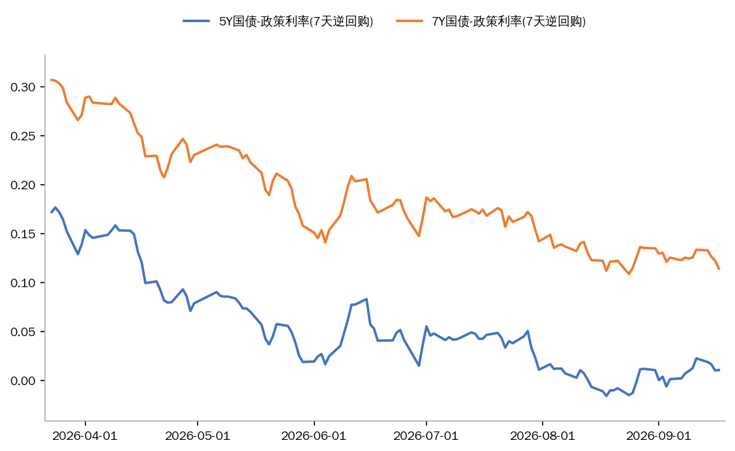
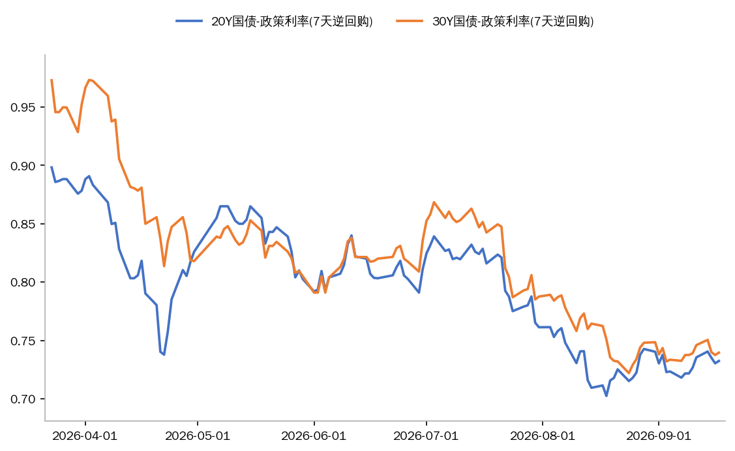
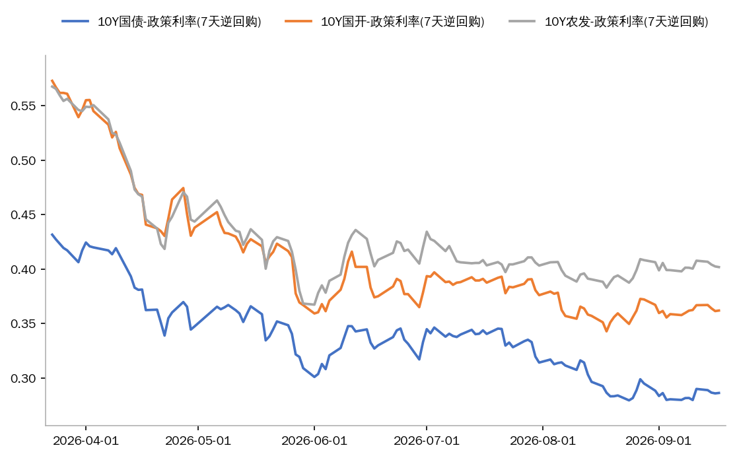
利率方面


数据来源:同花顺iFinD

截止日期:2026年9月18日


信用方面

辽宁省拟发行50.5452亿元“置换隐债专项债”及40.68亿元“特殊”新增专项债,期限均为20年。9月22日将发行2026年辽宁省地方政府再融资专项债券(十三期)、2026年辽宁省政府专项债券(二十四至二十六期),合计发行规模为91.2252亿元。其中,2026年辽宁省地方政府再融资专项债券(十三期)募资用于置换存量隐性债务,发行规模为50.5452亿元,期限为20年;2026年辽宁省政府专项债券(二十四至二十六期)募资均用于政府投资项目,发行规模分别为10亿元、5.68亿元、25亿元,期限均为20年。


转债方面

9月18日,中证转债指数收482.599,较前一交易日上涨0.61%。今日转债市场成交额551.83亿元。股市方面,上证指数收3911.87,较前一交易日上涨0.94%;创业板指收3372.68,较前一交易日上涨2.25%。

根据下游光模块厂商指引,1.6T光模块已全面导入使用氮化铝陶瓷基板,单只模块需用两片基板,价值量约200多元。2026年1.6T光模块出货量预计达2000万只,2027年预计增至6000万只,对应远期市场空间可达80亿元以上。从产业节奏看,800G模块使用比例仅约40%,而1.6T已实现100%渗透,这一代际升级正驱动陶瓷基板需求从存量向增量市场快速切换。金属化溅射是陶瓷基板产业链中技术壁垒最高的核心环节,全球市场呈寡头格局。京瓷、古河金属、丸和三家日企合计占据约85%的份额,国内厂商国瓷、中瓷合计仅约15%。当前高端氮化铝粉体由日本德山化工主导,但氧化钇等关键稀土烧结助剂出口管制持续深化,日系供应链面临不确定性。
图片
特别声明(向下滑动查看)


1、以上内容均来源于我公司认为可靠的渠道,但所载内容和意见仅作为客户服务信息,并非为投资者提供对市场走势、个股和基金进行投资决策的参考。我公司对这些信息的完整性和准确性不作任何保证,也不保证有关观点或分析判断不发生变化或更新,不代表我公司或者其他关联机构的正式观点。

2、以上观点、分析及预测不构成对阅读者的投资建议,如涉及个股内容不作为投资建议。我公司及雇员不就本文内容对任何投资作出任何形式的风险承诺和收益担保,不对因使用本文内容所引发的直接或间接损失而负任何责任。

3、以上观点不构成实际投资建议,也不代表基金过去及未来持仓。

4、以上所投资建议,也不代表基金过去及未来持仓。

4、以上所有数据来源若无明确标注均来源自同花顺、iFind,且均经核对,如有差错,以相关数据原始来源所披露为准。本材料以公开信息、内部开发的数据和来自其它具有可信度的第三方的信息为基础。但是,并不保证这些信息的完全可靠。所有的观点和看法基于资料撰写当日的判断,并随时有可能在不予通知的情况下进行调整。

5、所有出现的公司、证券、行业与/或市场均为说明经济走势、条件或投资过程而列举。本资料讨论的策略和资产配置并不代表东兴基金管理有限公司的服务或产品。所有的这些不能视为建议或推荐,以及购买或销售任何证券的要约或邀请,也不能视为采纳任何投资策略的建议。

6、基金或指数的历史业绩不能代表其未来表现。我公司承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资者投资于我公司管理的基金时应认真阅读基金合同、招募说明书、产品资料概要等文件。基金投资有风险,投资基金需谨慎。投资者在购买本公司基金前,请认真完成投资者风险等级测评,购买风险相匹配的基金。

7、以上内容仅供参考。未经东兴基金管理有限公司书面许可,不得复制或散布本资料的任何部分。

图片


— 推 荐 关 注 —


图片

分享到: