债市笔记 | 本周市场回顾
点击收听债市笔记语音版
宏观方面
本周债市整体呈震荡偏强走势,市场交易主线围绕跨季后资金面回归平稳、6月通胀数据落地以及海外政策路径反复展开。周初在季末扰动消退后,资金利率中枢有所回落,叠加机构欠配压力仍在,利率债情绪得到修复;但临近周中,海外政策路径和商品价格扰动又使长端收益率下行动能有所放缓。
本周重要事件:
1.6月CPI数据发布
2.美联储6月会议纪要发布
3.国内科技股调整
国内方面,国家统计局公布6月CPI同比上涨1.0%、PPI同比上涨4.1%,呈现“终端需求偏弱、上游价格偏强”的组合。CPI和核心通胀表现温和,说明总需求修复仍需观察,这为货币政策继续维持偏宽松取向提供了空间;PPI同比抬升则更多反映前期能源和资源品价格冲击,对债市的压制主要停留在通胀预期层面,尚未形成全面再通胀交易。
7月8日公布的美联储6月会议纪要整体延续偏谨慎基调。纪要显示,官员们普遍认为,如果今年通胀持续处于高位,就需要进一步提高利率。越来越多的官员认为,AI投资热潮可能成为通胀持续维持高位的重要推动因素。美联储在6月16日至17日的会议上一致投票决定,将联邦基金利率目标区间维持在3.5%至3.75%。
本周A股市场风险偏好整体降温。此前一度领涨的科技方向在过去一周持续消化涨幅,交易拥挤度较高的成长板块率先进入震荡,市场从追逐高弹性主线转向重新评估估值、盈利兑现和短期催化能否接续。利率方面
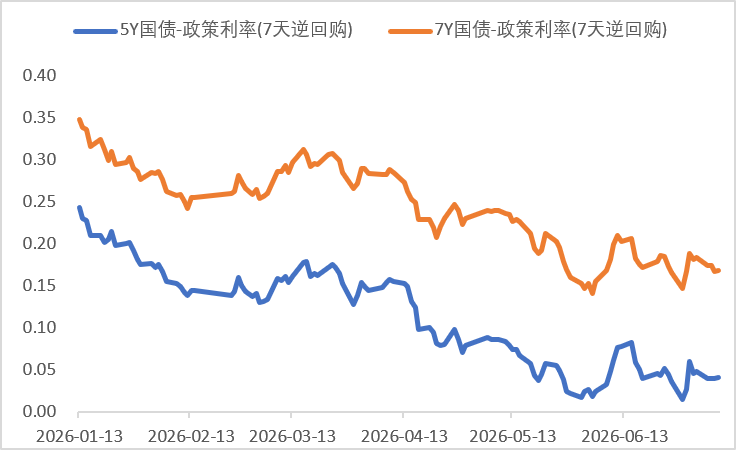
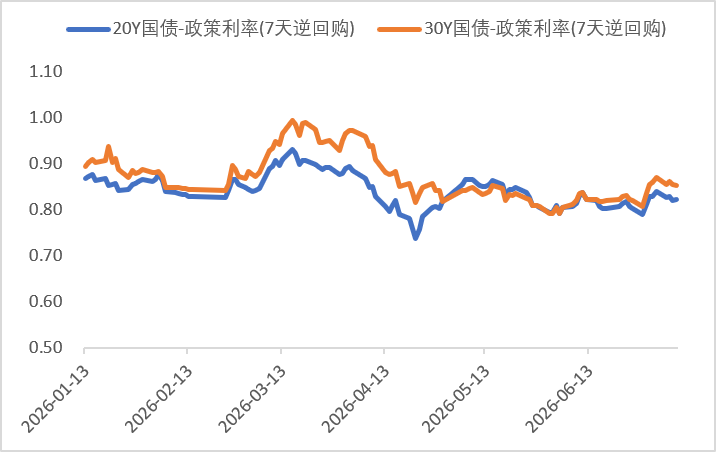
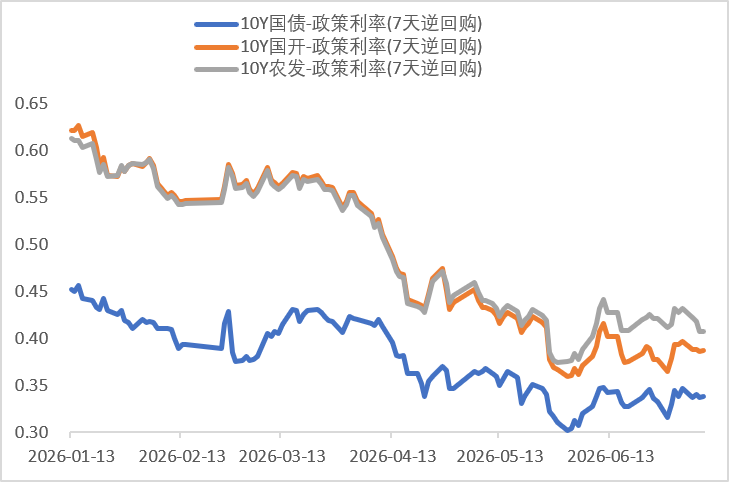
数据来源:同花顺iFinD
截止日期:2026年7月10日
信用方面
转债方面
7月10日,中证转债指数收500.5492,较前一交易日下跌0.53%;万得可转债等权指数252.62,较前一交易日下跌0.15%。今日转债市场成交额836.29亿元。股市方面,上证指数收3996.16,较前一交易日下跌1%;创业板指收3842.73,较前一交易日下跌4.37%。
在OCP开放计算中国峰会上,字节跳动发布新一代兆瓦级整机柜 AI Rack3.0,确立两大激进的底层技术路线:整机柜 100% 全液冷散热、全系标配 800V‑HVDC 高压直流供电,配合双柜并联架构,单机柜功率 500kW,双柜组合最大实现兆瓦级算力;整套系统最多容纳 576 颗 XPU 芯片,SerDes 速率升级至 224Gbps,双向总互连带宽达到 460TB/s,算力密度、互联带宽较上代 AI‑Rack2.0 实现翻倍,专门适配 3000W 以上超高功耗多‑Chip 封装的新一代 AI 加速芯片。


— 推 荐 关 注 —