债市笔记 | 本周市场回顾
点击收听债市笔记语音版
宏观方面
本周债券市场小幅震荡,全周利率债、信用债波动幅度有限。资金面变化、税期扰动、政府债供给增量、宏观数据预期、央行表态等均影响本周债市走势,但并未走出新的趋势,市场整体情绪偏谨慎。本周,各期限的利率债活跃券,多数波动不足1bp,也不构成波段操作的空间。展望后续,政府债供给提速、宏观经济修复节奏将成为债市核心观测变量,短期市场大概率延续窄幅震荡、结构性修复的走势,难出现大幅单边波动。
本周重要事件:
1.6月进出口数据发布
2.6月经济数据发布
3.6月金融数据发布
4.央行发布会
7月14日,海关总署公布6月进出口数据,6月外贸实现量价齐升的高增长态势。人民币口径下,6月我国进出口总额4.78万亿元,同比大增24.2%,增速较5月显著提速。其中出口表现强势,美元计价同比增长27.0%,较5月19.4%的增速进一步上行,创下2021年10月以来四年最高单月增速,单月出口规模刷新历史纪录;进口修复力度更为突出,同比增速升至36.0%,较上月大幅抬升,反映国内内需回暖、工业生产补库需求旺盛。当月贸易顺差1256.2亿美元,维持高位合理区间,对稳增长、稳汇率形成有力托底。
7月15日,国家统计局公布上半年经济数据。生产端保持较强韧性。上半年规模以上工业增加值同比增长5.4%,6月增长5.3%,较5月加快0.8个百分点。上半年社会消费品零售总额同比增长1.3%,6月增长1.0%;固定资产投资(不含农户)同比下降5.7%,其中房地产开发投资下降18.0%。
7月15日,央行公布2026年金融数据。社融存量同比7.40%,较上月7.70%小幅下行0.3个百分点;6月人民币贷款新增1.6万亿元,同比少增6300亿元;6月M2同比录得8.00%,较5月8.60%的前值回落0.6个百分点。
2026年7月15日国新办上半年货币政策发布会落地,相较于常规金融数据披露,本次市场核心关注点集中在政策利率、货币政策节奏纠偏、结构性工具落地成效及汇率维稳口径等答疑增量内容,释放出适度宽松、精准微调的信号。利率方面
国内债市整体呈现低位震荡、波段反复的运行格局,未出现单边趋势性行情。资金面上流动性维持合理充裕,但阶段性存在小幅波动,叠加偏弱的内需基本面,对债市形成支撑。物价结构性分化延续,输入性通胀扰动持续压制长端做多情绪,放大债市短期波动。短期来看,债市友好基本面未发生改变,后续大概率延续震荡偏稳走势,行情以结构性机会为主。
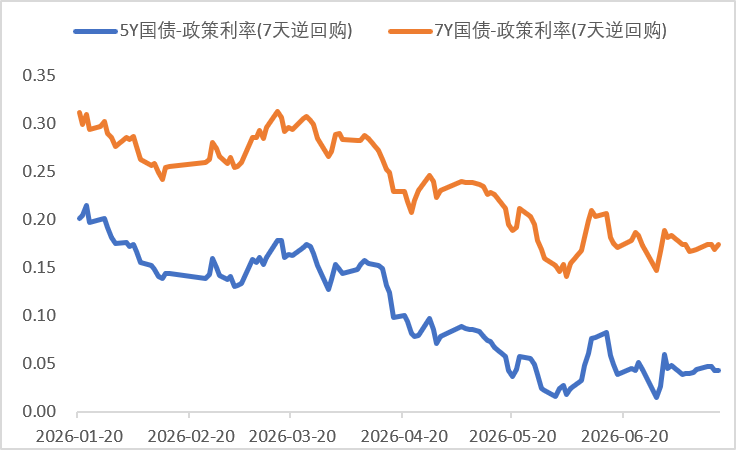
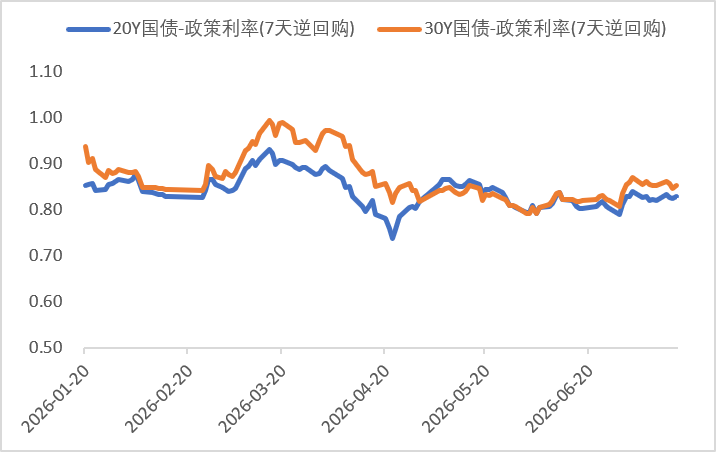
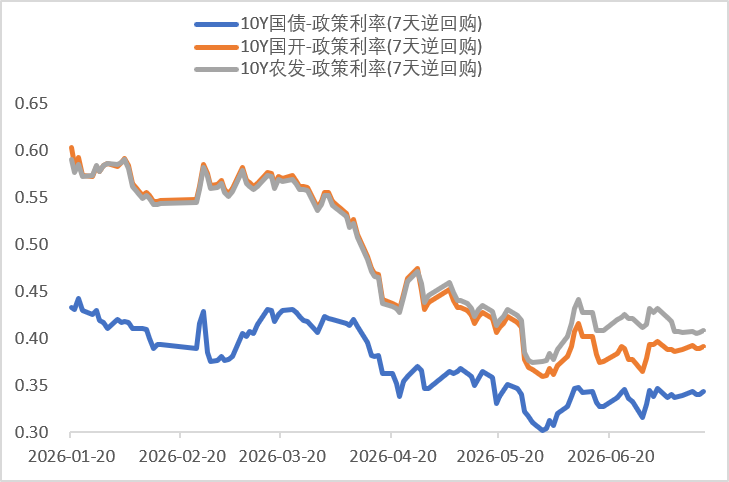
数据来源:同花顺iFinD
截止日期:2026年7月17日
信用方面
转债方面
7月17日,中证转债指数收492.8756,较前一交易日下跌0.76%;万得可转债等权指数246.62,较前一交易日下跌1.2%。今日转债市场成交额599.55亿元。股市方面,上证指数收3764.15,较前一交易日下跌3.05%;创业板指收3428.63,较前一交易日下跌7.15%。
台积电在2026年第二季度法说会上将全年资本支出指引从520-560亿美元上调至600-640亿美元,其中70%-80%投向先进制程,10%-20%用于先进封装。管理层表示AI需求“extremely robust”,客户需求持续超预期,推动公司加速扩产,未来三年资本开支将显著高于过去三年。设备价格通胀也是上调因素之一,公司计划在台湾、亚利桑那和日本新增先进制程产能,以应对AI相关芯片的旺盛需求。

— 推 荐 关 注 —