债市笔记 | 本周市场回顾
点击收听债市笔记语音版
宏观方面
本周大类资产波动明显放大,市场主线由单一风险偏好交易转向股、债之间的快速再平衡。国内权益市场先反弹后调整,成长板块波动居前;债券市场在供给扰动与配置需求之间反复博弈,超长端阶段性走强;黄金受地缘风险和海外利率预期影响冲高后回落。政策端保持定力,流动性总体合理充裕。
债券市场先弱后强,期限结构变化较为突出。前期地方债供给、权益波动引发的“固收+”赎回压力以及超长债换券扰动压制长端表现;7月22日配置力量集中入场,30年国债活跃券收益率下行约3.45个基点,10年期国债收益率下行约1.5个基点,曲线明显走平。行情反映险资等机构对久期资产仍有配置需求,也说明股债关系更多受流动性和负债端变化驱动,并非简单的跷跷板。
本周重要事件:
1.LPR保持不变
2.证监会召开投资者座谈会
货币政策方面,1年期和5年期以上LPR分别维持3.0%和3.5%,已连续14个月不变,7天期逆回购利率继续保持1.40%,体现政策在稳增长与银行息差之间保持平衡。
7月20日上午,证监会党委书记、主席吴清在北京到证券营业部调研并主持召开投资者座谈会,与包括大中小散各类投资者的8名代表面对面交流,就促进资本市场稳定健康发展听取意见建议。吴清表示,广大投资者是市场之本,是资本市场最重要的参与群体。证监会将坚持一体推进资本市场防风险、强监管、促高质量发展,全力维护市场平稳运行,着力提高上市公司透明度和真实性、更好回报投资者,督促行业机构规范经营并提升投资者服务水平,不断健全投资者保护长效机制,坚决维护公开、公平、公正的市场秩序,让投资者更好分享经济和资本市场高质量发展成果。利率方面
国内债市持续呈现低位震荡、波段反复的格局,未出现单边趋势性行情。在权益市场并未全年普涨的今年,股债资产并非完全的跷跷板关系,流动性的边际变化为债券市场加大波动。资金面上流动性维持合理充裕,叠加偏弱的内需基本面,对债市形成支撑。物价结构性分化延续,输入性通胀扰动持续压制长端做多情绪。短期来看,债市友好的基本面未发生改变,后续波段机会仍存。
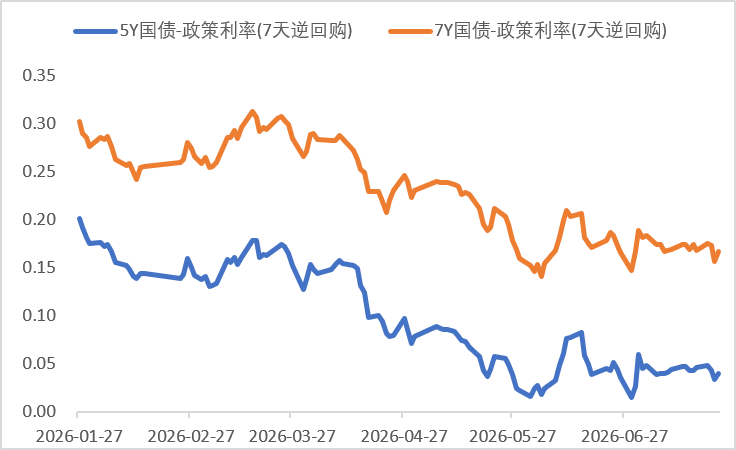
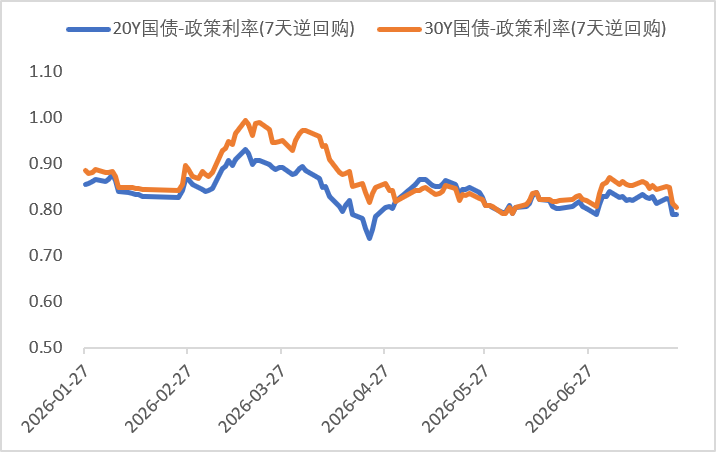
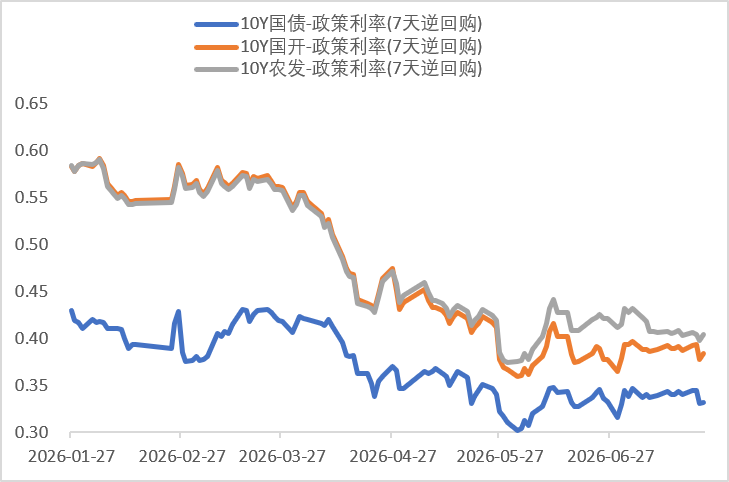
数据来源:同花顺iFinD
截止日期:2026年7月24日
信用方面
转债方面
7月24日,中证转债指数收494.7898,较前一交易日下跌0.71%;万得可转债等权指数247.52,较前一交易日下跌0.74%。今日转债市场成交额506.17亿元。股市方面,上证指数收3814.2,较前一交易日下跌1.61%;创业板指收3480.87,较前一交易日下跌2.65%。
三星电机与全球大型企业签署至2027年的MLCC长期供应协议,金额约2亿美元,这显示传统大宗元器件MLCC正升级为AI算力必需品。三星电机拟于8月给MLCC代理商涨价30%,表明行业处于涨价周期早期。原厂调价加速,反映高端产品供不应求,现货市场部分规格溢价显著,供需失衡推动价格上行。行业稼动率接近满产,库存处于低位,头部厂商通过涨价锁定高毛利空间。涨价趋势有望延续,长协模式反映科技巨头为应对AI硬件强劲增长,提前锁定高端产能以规避供应链风险,行业采购从季度博弈转向长期保供,提升供应链稳定性并预示需求结构性变化。

— 推 荐 关 注 —